Ao preencher um cadastro bancário, fazer uma TED ou conferir um comprovante de pagamento, é comum encontrar três informações lado a lado: agência, conta e operação. Apesar de parecerem semelhantes, cada uma possui uma função específica dentro do sistema bancário brasileiro. A falta desse conhecimento pode gerar dúvidas e até causar erros no momento de informar os dados para receber um salário, realizar uma transferência ou cadastrar uma conta em plataformas financeiras.
Com a popularização do Pix e dos bancos digitais, muitas pessoas passaram anos sem precisar decorar esses números. Ainda assim, eles continuam sendo fundamentais em diversas situações, principalmente em cadastros empresariais, contratos financeiros e operações realizadas por instituições que ainda utilizam o modelo tradicional de identificação das contas.
Entender qual a diferença entre agência, conta e operação permite usar os serviços bancários com mais segurança e evita confusões ao lidar com diferentes bancos, já que nem todas as instituições utilizam exatamente o mesmo padrão.

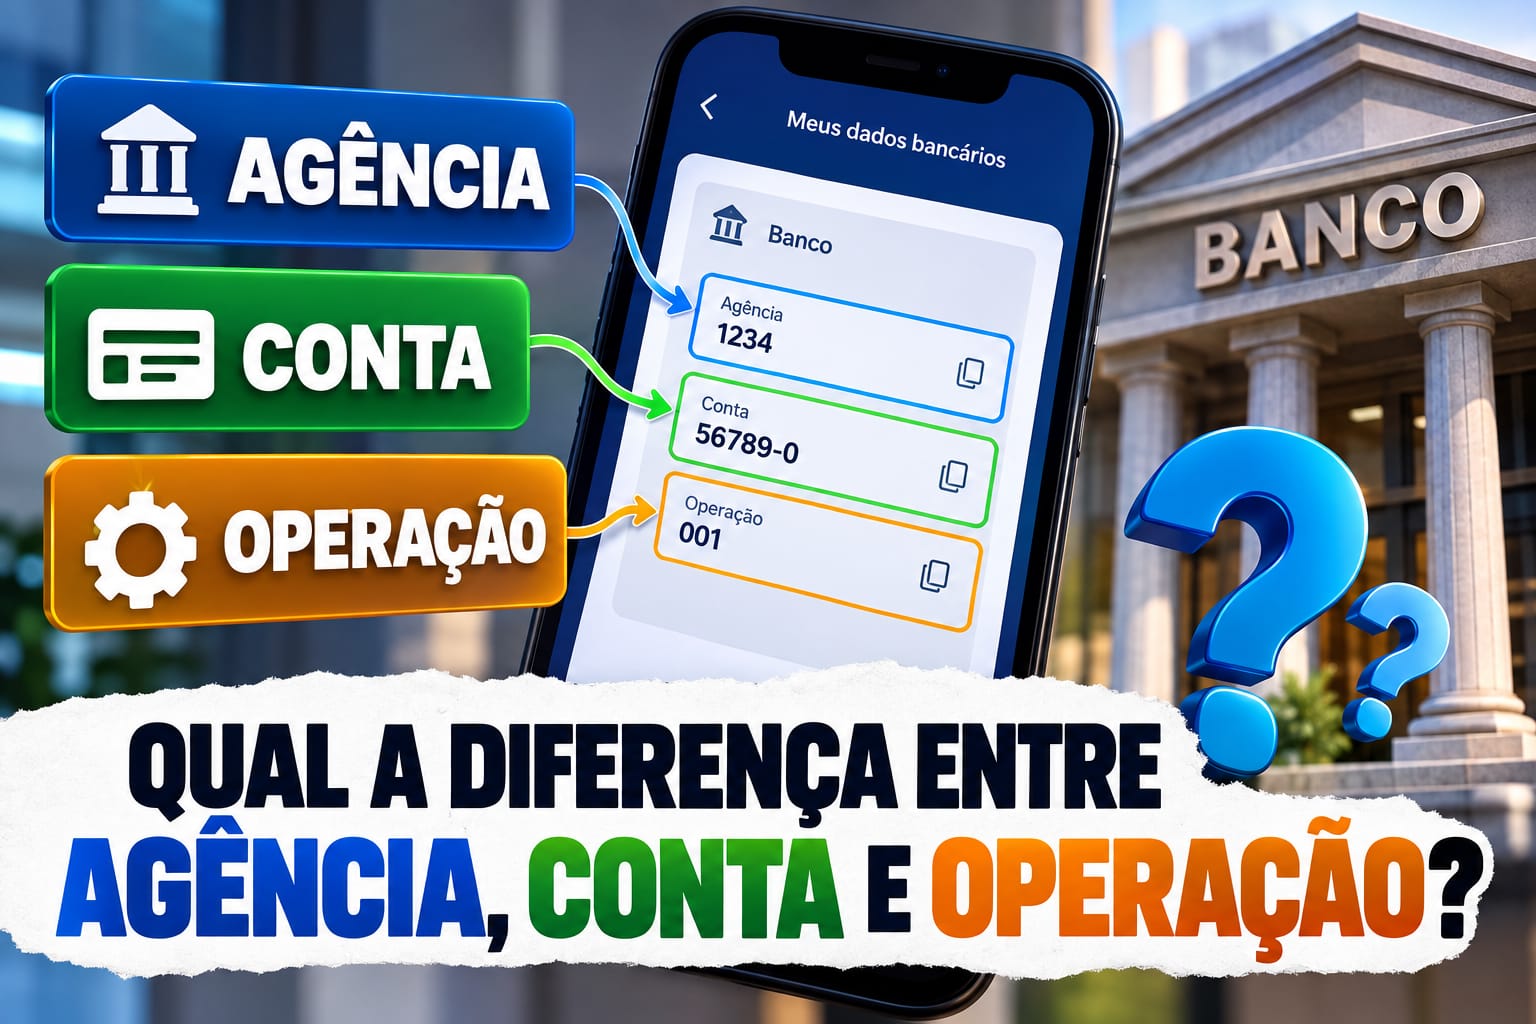
O que significam esses três dados bancários?
A agência é o código que identifica a unidade do banco responsável por determinada conta. Historicamente, ela representava a filial onde o cliente abriu sua conta, embora hoje muitos bancos digitais utilizem uma agência única para todos os usuários.
A conta é a identificação exclusiva do cliente dentro daquela agência. É por meio desse número que o banco sabe exatamente qual conta deve receber um depósito, enviar um pagamento ou registrar qualquer movimentação financeira. Normalmente ela possui um dígito verificador, criado para reduzir erros de digitação.
Já a operação é um código adicional utilizado apenas por algumas instituições financeiras para indicar o tipo de conta. Em vez de identificar o cliente, ela informa ao banco qual modalidade está sendo utilizada, como conta corrente ou poupança.
Embora essas três informações costumem aparecer juntas, elas exercem funções completamente diferentes dentro da estrutura bancária.
O papel da agência bancária
A agência existe para organizar a estrutura administrativa dos bancos. Durante décadas, praticamente toda conta era aberta presencialmente, fazendo com que cada unidade recebesse um código próprio.
Mesmo com o avanço da tecnologia, a agência continua sendo uma referência importante. Em bancos tradicionais como Banco do Brasil, Itaú, Bradesco e Santander, ela ainda faz parte dos dados principais da conta. Já em bancos digitais, como Nubank e Inter, muitas vezes todos os clientes compartilham uma mesma agência, o que simplifica o processo de abertura da conta.
Isso não significa que a agência tenha perdido sua utilidade. Empresas que realizam depósitos salariais, plataformas de investimentos e alguns órgãos públicos continuam solicitando essa informação para identificar corretamente a conta bancária.
Como funciona o número da conta
Se a agência identifica uma unidade do banco, o número da conta identifica exclusivamente o cliente. Nenhuma conta da mesma agência possui exatamente o mesmo número. Essa combinação permite que o banco localize rapidamente todas as informações relacionadas ao titular, incluindo saldo, histórico de movimentações, empréstimos e outros produtos contratados.
O dígito verificador presente na maioria das contas desempenha um papel importante na segurança. Ele é calculado automaticamente por um algoritmo do banco e ajuda a impedir que erros simples de digitação direcionem uma transferência para uma conta inexistente.
Mesmo que hoje o Pix seja a forma mais popular de transferir dinheiro, o número da conta continua sendo utilizado em diversas operações financeiras e administrativas.
O que é a operação bancária?
A operação costuma gerar mais dúvidas porque nem todos os bancos utilizam esse código. Sua função é indicar qual modalidade de conta está sendo utilizada. Em vez de identificar a pessoa, ela identifica o produto bancário.
O exemplo mais conhecido é a Caixa Econômica Federal, onde diferentes códigos representam diferentes tipos de conta. Uma conta corrente possui um código de operação diferente de uma conta poupança, permitindo que o sistema diferencie essas modalidades mesmo quando outros dados sejam semelhantes.
Já bancos como Nubank, Inter, C6 Bank, Itaú, Santander e Banco do Brasil normalmente não exigem que o cliente informe um código de operação nas movimentações comuns. Por isso, muitas pessoas passam anos utilizando serviços bancários sem sequer perceber que esse campo existe.
Por que a Caixa utiliza código de operação?
A Caixa possui uma estrutura diferente da maioria dos bancos brasileiros. Como oferece diversos tipos de contas com características próprias, ela utiliza códigos específicos para facilitar a identificação da modalidade utilizada pelo cliente.
Quando alguém informa os dados bancários de uma conta da Caixa, o código da operação pode ser necessário para que o sistema reconheça corretamente qual produto está recebendo determinada movimentação.
Esse detalhe costuma causar confusão principalmente para quem está acostumado apenas com bancos digitais, onde normalmente basta informar agência e conta.
A principal diferença entre agência, conta e operação
A forma mais simples de entender essa diferença é imaginar um prédio. A agência funciona como o endereço do prédio. Ela indica onde aquela estrutura está localizada dentro da organização do banco.
A conta representa o apartamento específico onde mora o cliente. É ela que individualiza cada pessoa dentro da mesma agência. A operação funciona como uma identificação do tipo de imóvel existente naquele apartamento. Ela informa ao banco qual modalidade de conta está sendo utilizada quando essa classificação é necessária.
Essa comparação ajuda a perceber que nenhum desses dados substitui o outro. Cada um cumpre uma função própria dentro do sistema financeiro.
Quando esses dados ainda são necessários?
Embora o Pix tenha simplificado bastante as transferências, agência, conta e operação continuam sendo exigidos em diversas situações.
Empresas costumam solicitar esses dados para pagamento de salários. Plataformas financeiras utilizam essas informações para depósitos e resgates. Alguns contratos bancários e cadastros públicos também continuam exigindo o preenchimento completo dos dados da conta.
Quando a instituição utiliza código de operação, como ocorre na Caixa, esse campo também deve ser informado corretamente. Em bancos que não trabalham com esse sistema, basta preencher apenas agência e conta.
Como encontrar essas informações no aplicativo do banco
Os aplicativos bancários tornaram muito mais fácil localizar esses dados. Normalmente existe uma área chamada “Dados da Conta”, “Minha Conta” ou “Informações Bancárias”, onde aparecem agência, número da conta e, quando existir, o código da operação.
Essas informações também costumam aparecer em comprovantes, extratos e alguns cartões físicos. Copiar os dados diretamente pelo aplicativo é uma forma prática de reduzir erros ao compartilhar suas informações bancárias.
A operação pode causar erro em uma transferência?
Quando o banco exige operação, informar um código incorreto pode impedir que a conta seja identificada corretamente.
Em muitos casos, o sistema bloqueia a operação antes da conclusão. Em outros, o erro é percebido durante a validação dos dados.
Por isso, sempre vale conferir todas as informações antes de enviar seus dados bancários, especialmente quando a conta pertence à Caixa Econômica Federal.
O Pix eliminou a necessidade de agência e conta?
Não. O Pix facilita a experiência porque permite utilizar CPF, telefone, e-mail ou chave aleatória em vez de digitar todos os dados bancários. No entanto, por trás de cada chave Pix continuam existindo uma agência, um número de conta e, quando necessário, um código de operação cadastrados na instituição financeira.
Além disso, muitas empresas ainda preferem utilizar os dados bancários completos em processos internos, especialmente na folha de pagamento e em contratos financeiros.
Entender esses dados evita problemas Saber qual a diferença entre agência, conta e operação pode parecer um detalhe pequeno, mas faz bastante diferença no dia a dia. Cada uma dessas informações possui uma finalidade específica, e compreender essa estrutura ajuda a evitar erros no preenchimento de cadastros, reduz problemas em transferências e facilita o relacionamento com qualquer instituição financeira.
Mesmo que hoje o Pix tenha tornado os pagamentos muito mais rápidos, os dados bancários tradicionais continuam fazendo parte do funcionamento do sistema financeiro brasileiro. Conhecer o papel da agência, entender como o número da conta identifica o cliente e saber quando a operação é necessária permite utilizar os serviços bancários com mais confiança e segurança em qualquer situação.
VEJA TAMBÉM: Como Descobrir Todas As Contas Bancárias No Meu CPF – Finanexo.com.br
VEJA TAMBÉM: Qual Limite De Dinheiro Que Posso Receber No Pix Sem Problemas? – Finanexo.com.br
VEJA TAMBÉM: Renda Extra Urgente: 15 opções para ganhar dinheiro rápido!
Qual é a diferença entre agência, conta e operação?
A agência identifica a unidade do banco, a conta identifica o cliente dentro dessa agência e a operação, quando existe, indica o tipo de conta utilizado pela instituição financeira.
Todos os bancos possuem código de operação?
Não. O código de operação é usado principalmente pela Caixa Econômica Federal. Bancos como Nubank, Inter, Itaú, Bradesco, Santander e Banco do Brasil normalmente não exigem esse campo nas operações comuns.
Onde encontro a agência, a conta e a operação no aplicativo?
Essas informações geralmente ficam na área de dados da conta do aplicativo do banco. Também podem aparecer em extratos, comprovantes bancários e alguns cartões físicos.
Posso fazer Pix sem informar agência e conta?
Sim. Se você usar uma chave Pix, como CPF, e-mail, telefone ou chave aleatória, não precisa informar agência e conta. Porém, esses dados continuam vinculados à sua conta bancária e podem ser solicitados em cadastros e outras operações.