Escolher uma instituição financeira confiável é uma das principais preocupações de quem deseja abrir uma conta, guardar dinheiro, realizar transferências via Pix ou começar a investir. Com o crescimento dos bancos digitais e das fintechs no Brasil, surgiram diversas empresas que oferecem serviços financeiros pela internet. Entretanto, nem todas possuem a mesma estrutura, autorização ou supervisão dos órgãos reguladores. Por isso, saber como saber se meu banco é autorizado pelo Banco Central é uma etapa importante para proteger seu dinheiro e evitar golpes.
O Banco Central do Brasil (BCB) é a autoridade responsável por regular e supervisionar diversas instituições que fazem parte do Sistema Financeiro Nacional. Ele estabelece regras para o funcionamento de bancos e de outras entidades financeiras, buscando contribuir para a estabilidade do sistema e a proteção dos usuários. Consultar as informações oficiais antes de abrir uma conta pode ajudar você a identificar instituições legítimas e verificar se uma empresa está autorizada a exercer determinada atividade.
Neste artigo, você vai entender como consultar uma instituição financeira, quais informações devem ser verificadas, como diferenciar um banco de uma fintech e quais cuidados tomar antes de confiar seu dinheiro a uma empresa.

Como consultar se um banco é autorizado pelo Banco Central
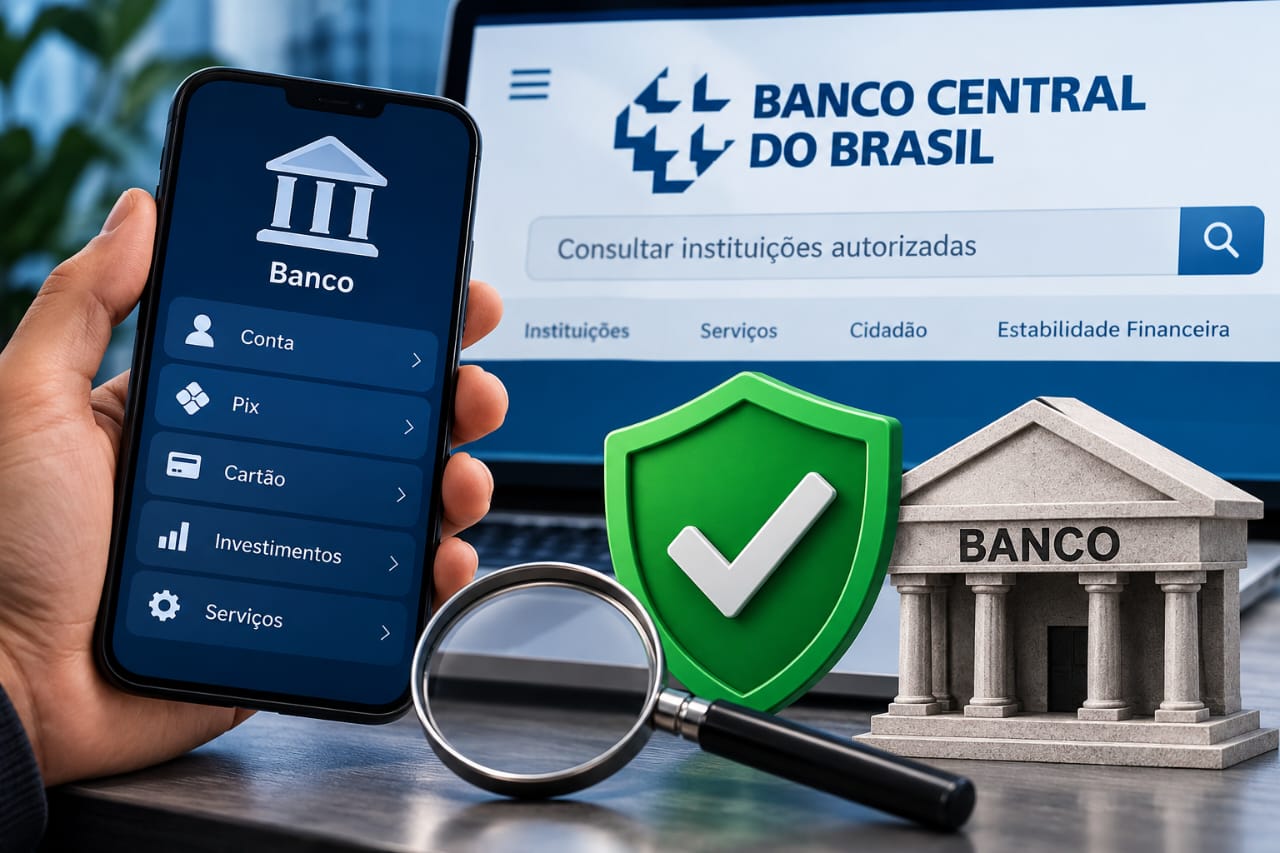
A maneira mais segura de descobrir se uma instituição financeira está autorizada a funcionar é consultar os canais oficiais do Banco Central do Brasil. A instituição disponibiliza ferramentas de pesquisa que permitem verificar informações sobre bancos, cooperativas de crédito, financeiras, instituições de pagamento e outras entidades supervisionadas, conforme a categoria e a atividade exercida.
Para começar, acesse o site oficial do Banco Central, em https://www.bcb.gov.br. Procure a área de serviços e informações sobre instituições autorizadas a funcionar. Você também pode utilizar a pesquisa de instituições disponível no portal oficial, procurando pela razão social ou pelo nome da empresa que deseja verificar.
Ao encontrar a instituição, confira se o nome corresponde exatamente à empresa que oferece o serviço. Essa verificação é importante porque golpistas podem utilizar nomes semelhantes aos de bancos conhecidos para enganar consumidores. Observe também o CNPJ, quando disponível, e compare as informações com os dados apresentados no aplicativo, no contrato ou no site oficial da empresa.
Não se limite a verificar apenas o nome comercial. Uma empresa pode utilizar uma marca conhecida, mas o serviço ser oferecido por outra pessoa jurídica. Por isso, conferir a razão social e o CNPJ ajuda a identificar quem realmente mantém a relação contratual com o cliente.
Também é importante verificar se a autorização corresponde à atividade oferecida. Uma instituição pode estar autorizada a realizar determinadas operações sem necessariamente possuir autorização para atuar como banco comercial ou oferecer todos os serviços disponíveis no mercado financeiro. A categoria regulatória e o escopo de atuação fazem diferença.
Se você deseja descobrir se um banco digital é confiável, essa consulta deve ser uma das primeiras etapas da sua pesquisa. Ela não elimina todos os riscos, mas permite verificar informações regulatórias que não devem ser ignoradas.
Por que é importante verificar a autorização de um banco?
Verificar a autorização de uma instituição financeira ajuda a reduzir o risco de entregar seu dinheiro a empresas irregulares ou a organizações que se apresentam falsamente como bancos. O ambiente digital facilita a abertura de contas e a contratação de serviços, mas também permite que criminosos criem páginas falsas, aplicativos fraudulentos e anúncios que imitam marcas conhecidas.
Quando uma instituição exerce atividades que exigem autorização sem possuir a devida permissão, podem existir riscos relacionados à segurança dos recursos, ao cumprimento de obrigações e à dificuldade de resolver problemas. Em situações assim, o consumidor pode enfrentar obstáculos para recuperar valores transferidos ou obter atendimento adequado.
A consulta ao Banco Central também ajuda a entender a estrutura da empresa. Algumas instituições possuem autorização própria, enquanto outras trabalham em parceria com bancos ou instituições de pagamento autorizadas. Essa diferença é relevante para identificar quem efetivamente presta o serviço e quais regras se aplicam à operação.
Entretanto, é necessário compreender que estar autorizado não significa que uma instituição seja incapaz de enfrentar dificuldades financeiras, apresentar falhas operacionais ou sofrer incidentes de segurança. A autorização é um indicador regulatório importante, mas não representa uma garantia absoluta de segurança ou rentabilidade.
Antes de escolher uma instituição para receber salário, movimentar suas economias ou realizar investimentos, considere também a reputação da empresa, a qualidade do atendimento, as condições contratuais e os mecanismos de proteção aplicáveis ao produto contratado.
Banco digital e fintech precisam de autorização do Banco Central?
Nem toda empresa que oferece serviços financeiros funciona exatamente como um banco tradicional. O mercado brasileiro inclui bancos digitais, instituições de pagamento, sociedades de crédito, cooperativas e empresas de tecnologia que atuam em parceria com entidades reguladas.
Por isso, é importante entender que o termo banco digital é frequentemente utilizado para descrever empresas que oferecem serviços bancários por aplicativos ou pela internet. A expressão, por si só, não informa qual é a categoria jurídica da instituição responsável pelo serviço.
Algumas empresas possuem autorização própria do Banco Central para atuar como bancos. Outras operam em categorias diferentes, com permissões específicas. Existem ainda plataformas que oferecem determinadas funcionalidades por meio de uma instituição parceira, cuja identificação deve estar disponível nos documentos contratuais e nas informações do serviço.
As instituições de pagamento, por exemplo, podem oferecer serviços como contas de pagamento e transferências, respeitando as regras aplicáveis à sua modalidade de atuação. Isso não significa que sejam bancos comerciais ou que tenham exatamente as mesmas permissões e obrigações de um banco.
Portanto, ao pesquisar se uma empresa é regularizada, não conclua automaticamente que ela é ilegal apenas porque não aparece na consulta com a classificação de banco. Verifique a categoria correta, o nome da pessoa jurídica responsável e a natureza do serviço oferecido.
Se a empresa informar que trabalha com um banco parceiro, consulte também a instituição mencionada e leia os termos do contrato. O objetivo é identificar quem mantém a conta, quem recebe os recursos e qual entidade responde por cada serviço.
Essa análise é especialmente importante para quem utiliza carteiras digitais, contas de pagamento, aplicativos de crédito e plataformas de investimento. A aparência de um aplicativo não revela, por si só, a estrutura regulatória por trás dele.
Como identificar um banco falso ou uma instituição financeira irregular
Os golpes financeiros frequentemente utilizam técnicas de engenharia social para convencer a vítima de que está negociando com uma empresa legítima. Os criminosos podem copiar logotipos, reproduzir páginas oficiais, criar perfis falsos nas redes sociais e utilizar nomes semelhantes aos de instituições conhecidas.
Uma das principais medidas preventivas é desconfiar de promessas de dinheiro fácil, rendimentos muito acima dos praticados pelo mercado ou aprovação garantida de empréstimos mediante pagamento antecipado. Embora existam tarifas legítimas em determinados serviços, a exigência de depósitos prévios para liberar um empréstimo é um sinal de alerta importante, principalmente quando o pagamento é solicitado para uma conta de pessoa física.
Também é necessário ter cuidado com mensagens que exigem uma transferência urgente para desbloquear uma conta, regularizar um cadastro ou evitar o cancelamento de um serviço. Em vez de clicar no link recebido, acesse o aplicativo oficial ou digite manualmente o endereço do site da instituição.
Outro cuidado essencial é conferir o CNPJ e os canais de atendimento. Pesquise os dados da empresa no portal oficial e compare-os com as informações apresentadas no contrato. Se houver divergências entre o nome da instituição, o beneficiário de uma transferência e os dados informados no site, interrompa a operação até esclarecer a situação.
A presença de um CNPJ ativo não comprova, isoladamente, que uma empresa esteja autorizada a prestar serviços financeiros. Da mesma forma, possuir um site profissional ou um aplicativo disponível para download não representa uma garantia de legitimidade.
Caso encontre indícios de fraude, não compartilhe senhas, códigos de autenticação ou dados bancários. Se já tiver realizado uma transferência suspeita, entre em contato imediatamente com sua instituição financeira pelos canais oficiais e solicite orientações. Em golpes envolvendo Pix, pergunte sobre os procedimentos disponíveis para contestação e eventual acionamento do Mecanismo Especial de Devolução, quando aplicável.
Estar autorizado pelo Banco Central significa que meu dinheiro está protegido?
Essa é uma dúvida comum entre pessoas que estão escolhendo onde guardar suas economias. A autorização para funcionar é um elemento relevante para avaliar a regularidade de uma instituição, mas não significa que todos os produtos oferecidos possuam garantia contra perdas.
A proteção depende da natureza do produto contratado, da instituição responsável e das regras aplicáveis. Determinados depósitos e investimentos elegíveis podem contar com a cobertura do Fundo Garantidor de Créditos (FGC), observados os limites, as condições e as exclusões previstas em seu regulamento.
O FGC não garante indiscriminadamente qualquer saldo, investimento ou operação financeira. Por isso, é importante conferir se o produto específico está coberto, qual instituição é responsável pela emissão e quais limites se aplicam ao conjunto de valores mantidos na mesma instituição ou conglomerado financeiro.
Também não se deve confundir a autorização do Banco Central com uma recomendação de investimento. O órgão regulador não garante que uma aplicação terá determinado rendimento nem elimina os riscos associados a produtos financeiros.
Antes de investir, leia as condições da aplicação, verifique a liquidez, entenda os riscos e confirme a existência de mecanismos de proteção quando forem relevantes. Se uma empresa promete rentabilidade elevada sem risco e utiliza a suposta aprovação do Banco Central como argumento de venda, investigue cuidadosamente a oferta.
A decisão de onde guardar dinheiro deve considerar a regularidade da instituição, as características do produto e as suas necessidades financeiras. Nenhuma consulta isolada substitui essa avaliação.
O que fazer se meu banco não aparecer na consulta do Banco Central?
Se você pesquisar uma empresa e não encontrar o nome esperado, não conclua imediatamente que se trata de um golpe. Pode haver diferenças entre a marca comercial e a razão social, alterações cadastrais, uma instituição parceira responsável pela operação ou uma classificação regulatória diferente da imaginada.
O primeiro passo é consultar o nome empresarial e o CNPJ indicados no contrato ou nos termos de uso. Em seguida, pesquise novamente no portal oficial do Banco Central, utilizando as informações disponíveis. Confira também se a empresa informa claramente qual instituição mantém a conta ou presta o serviço financeiro.
Se ainda houver dúvidas, entre em contato com a empresa por um canal oficial e solicite a identificação da entidade responsável pela operação. Não utilize exclusivamente telefones ou links recebidos por mensagens suspeitas. Compare as informações fornecidas com os registros públicos.
Quando a atividade oferecida aparentemente exige autorização, mas a empresa não apresenta informações claras sobre sua situação regulatória, o mais prudente é evitar novos depósitos e não fornecer dados sensíveis até esclarecer a questão.
Você também pode procurar orientações nos canais oficiais do Banco Central e consultar os registros públicos disponíveis. Caso suspeite de fraude, considere registrar uma reclamação nos órgãos competentes e comunicar o ocorrido à instituição financeira envolvida.
Se você já mantém dinheiro em uma plataforma cuja situação não conseguiu confirmar, não tome decisões precipitadas com base apenas na ausência de um resultado. Reúna os documentos, identifique a pessoa jurídica responsável e procure orientação pelos canais oficiais para entender como proceder com segurança.
Conclusão
Saber se seu banco é autorizado pelo Banco Central é uma medida simples que pode ajudar a evitar golpes e tornar suas decisões financeiras mais conscientes. A consulta aos registros oficiais permite verificar informações importantes sobre a instituição, sua categoria regulatória e a atividade que está autorizada a exercer.
Antes de abrir uma conta ou investir, confira a razão social, o CNPJ e a entidade responsável pelo serviço. Não confie apenas no nome comercial, na aparência do aplicativo ou nas promessas divulgadas em anúncios. Quando houver dúvidas, consulte novamente os canais oficiais e evite transferir dinheiro até esclarecer a situação.
Lembre-se de que a autorização regulatória é apenas uma parte da análise. Também é necessário compreender as condições do produto, verificar as regras de proteção aplicáveis e desconfiar de ofertas que prometem ganhos extraordinários ou exigem pagamentos suspeitos.
Ao adotar esses cuidados, você aumenta sua capacidade de identificar instituições legítimas, comparar serviços financeiros e proteger melhor seu patrimônio.
VEJA TAMBÉM: Receita Federal Monitora Transferências Bancárias? Entenda Como Funciona A Fiscalização – Finanexo.com.br
VEJA TAMBÉM: Como Escolher Um Banco Para Investir: Guia Completo Para Tomar A Melhor Decisão – Finanexo.com.br
VEJA TAMBÉM: Renda Extra Urgente: 15 opções para ganhar dinheiro rápido!
Como saber se meu banco é autorizado pelo Banco Central?
Para verificar se seu banco é autorizado pelo Banco Central, acesse o site oficial do Banco Central do Brasil, em bcb.gov.br, e consulte a lista de instituições autorizadas a funcionar. Pesquise pelo nome da instituição ou pelo CNPJ e confira se os dados correspondem à empresa responsável pela sua conta.
Como saber se um banco digital é confiável?
Para saber se um banco digital é confiável, verifique sua situação regulatória no Banco Central, confira o CNPJ, pesquise a reputação da empresa e utilize apenas aplicativos e canais oficiais. Também é importante analisar as condições dos serviços oferecidos e desconfiar de promessas de rendimentos muito elevados ou pedidos suspeitos de pagamentos antecipados.
O que acontece se um banco não for autorizado pelo Banco Central?
Uma empresa que exerce atividades financeiras sujeitas à autorização sem possuir a devida permissão pode estar atuando irregularmente e sofrer medidas das autoridades competentes. Antes de depositar dinheiro, confirme a situação da instituição e verifique se existe uma empresa parceira autorizada responsável pelo serviço.
Todo banco autorizado pelo Banco Central tem garantia do FGC?
Não. A autorização do Banco Central não significa que todos os produtos financeiros tenham cobertura do Fundo Garantidor de Créditos (FGC). A garantia depende do tipo de produto, da instituição responsável e das regras de elegibilidade. Antes de investir, consulte as condições e os limites de cobertura aplicáveis à sua aplicação.